⋯
prezzo 06/11/2026
Sintesi e verdetto
Ogni 1 $ di utile trattenuto dal 2016 al 2025 ha creato 9,31 $ di valore di mercato
Come potrebbe andare male?
- Compensi in azioni elevati rispetto ai ricavi
Business eccellente
Perché questo giudizio
- 1Cassa libera consistentela cassa libera è positiva: cassa libera pari al 2,0% della capitalizzazione
- 2Vantaggio competitivo durevoleritorno sul capitale operativo tangibile in 10 esercizi (2016-2025): media 51%, anno peggiore 38%
- 3Rende bene sul capitale impiegatorende il 34% sul capitale che impiega
ⓘ
I fatti che più contano per questo giudizio: prima i motivi del modello (nell'ordine in cui il modello li dà) e i controlli non superati, poi i controlli vicini alla soglia, poi gli altri; fra i controlli, a pari titolo, viene prima il più importante per questo tipo di azienda. Un riassunto dei fatti dettagliati qui sotto, non un voto.
Prezzo vs stima centrale
prezzo $284,78stima centrale $361conveniente sotto $260
ⓘ
Fascia del modello 3,73 T$ – 5,08 T$, tacca sulla stima del modello 4,42 T$; il marcatore dorato è la capitalizzazione di oggi (3,48 T$). La tacca verde tratteggiata è la soglia di convenienza, 3,17 T$ (il 15% sotto la stima prudente): marcatore a sinistra della tacca = conveniente, a destra della fascia = caro.Cosa fa Alphabet Inc. offre diversi prodotti e piattaforme negli Stati Uniti, in Europa, Medio Oriente, Africa, Asia Pacifico, Canada e America Latina. (descrizione del fornitore, traduzione automatica)
Altri numeri
I dieci criteri
ⓘ
La checklist: dieci criteriLe dieci domande che il modello pone a ogni azienda, ognuna con la risposta, il numero che la prova (dove c'è) e la sezione che la dettaglia; dove un criterio si misura con una metrica diversa per questo tipo di azienda, la riga lo dice. Ultimo bilancio usato: 2025. Ogni riga si legge da sola: non c'è un punteggio.
8 su 9 superati fra i criteri misurati; 1 senza un sì o un no netto del modello, che non conta. Il conteggio non è un punteggio: ogni criterio si legge da solo.
Il business
- ✓1Utili costantiSolidità negli anni avversi: 10,0% · almeno 0,0%sìgrafico ›
ⓘ
Esito: soddisfattoHa guadagnato con costanzaSezione 2 · Cassa del proprietario ›✓Solidità negli anni avversi10,0% · soglia del modello: almeno 0,0% · +10,0 puntianno peggiore dal 2016 e nel 2008-2011: 10% sul capitale (nel 2017)✓Ricavi non in declino12% · soglia del modello: almeno 0% · +12,0 puntiricavi +12%/anno dal 2021 al 2025 - ✓2Vantaggio durevolesìgrafico ›
ⓘ
Esito: soddisfattoHa un vantaggio durevoletipo di vantaggio letto dai bilanci: marchio / potere di prezzoSezione 3 · Rendimento e debito ›✓ritorno sul capitale operativo tangibile in 10 esercizi (2016-2025): media 51%, anno peggiore 38%
Rendimenti
- ✓3Rende sul capitaleRende bene sul capitale impiegato: 33,7% · almeno 12,0%sìgrafico ›
ⓘ
Esito: soddisfattoRende bene sul capitaleSezione 3 · Rendimento e debito ›✓Rende bene sul capitale impiegato33,7% · soglia del modello: almeno 12,0% · +21,7 puntirende il 34% sul capitale che impiega - ✓4Cassa veraCassa libera consistente: 2,0% · almeno 0,0%sìgrafico ›
ⓘ
Esito: soddisfattoGuadagna in cassa vera, non solo a bilancioper ogni 1 $ di utile la cassa libera, dopo gli investimenti, è stata di 0,88 $ (mediana degli ultimi cinque anni con utile positivo); il controllo qui sotto usa la cassa libera mediana di tutti gli esercizi della finestra, in rapporto alla capitalizzazione; questo numero è il rapporto con l'utile anno per anno, sui soli esercizi con utile positivoSezione 2 · Cassa del proprietario ›✓Cassa libera consistente2,0% · soglia del modello: almeno 0,0% · +2,0 puntila cassa libera è positiva - ✓5Margini che tengono32,0% ultimo anno · mediana 26,4%sìgrafico ›
ⓘ
Esito: soddisfattoMargini che tengono nel tempomargine operativo 32,0% nell'ultimo esercizio, mediana 26,4% sugli ultimi 10 esercizi: il margine non si sta erodendomargine operativo 32,0%margine lordo mediano 56,9%il margine operativo entra nel controllo del vantaggio (riga 2)Sezione 5 · Margini e ricavi ›
Il management
- ✓6Utili trattenuti9,31 per 1 trattenuto · almeno 1sì
ⓘ
Esito: soddisfattoOgni utile trattenuto ha creato almeno altrettanto valore di mercatotest del dollaro trattenuto, dal 2016 al 2025: utili trattenuti 351,63 Mld$ (utile meno dividendi e meno 191,05 Mld$ di riacquisti che hanno ridotto le azioni), valore di mercato creato 3,27 T$ (la variazione della capitalizzazione, tolto il valore al prezzo di partenza delle azioni emesse nel periodo: il capitale nuovo non conta come valore creato)per ogni 1 $ trattenuto, 9,31 $ di valore di mercatoSezione 4 · Utili trattenuti e riacquisti › - —7Uso della cassasenza esitografico ›
ⓘ
Esito: senza esitoIl management usa bene la cassarendimento sul reinvestito almeno 40,0% · tasso di sconto del modello 5,5%azioni in circolazione -2,4%/anno (in calo: riacquisti)riacquisti passati misurati sui prezzi pagati, prezzo medio non sopra la parte alta della forchetta stimata oggi; il valore di allora non è stato misuratoi riacquisti passati non sono confrontati con il valore di allora: nessun esitoSezione 4 · Utili trattenuti e riacquisti › - ✓8Conti pulitisì
ⓘ
Esito: soddisfattoConti puliti: nessun segnale acceso sulla qualità dei continessuno dei segnali sulla qualità dei conti che il modello legge (poste una tantum, fondo pensione, magazzino e crediti sui ricavi, verifiche contabili) è accesoSezione 4 · Utili trattenuti e riacquisti ›
Debito e prezzo
- ✓9Debito prudenteLeva prudente: -1,0x · al massimo 4,0xsìgrafico ›
ⓘ
Esito: soddisfattoDebito prudenteSezione 3 · Rendimento e debito ›✓Leva prudente-1,0x · soglia del modello: al massimo 4,0x · +5,0xpiù cassa che debito finanziario, ma leasing materiale (vedi copertura oneri fissi)✓Oneri fissi ben coperti38,1x · soglia del modello: almeno 4,0x · +34,1xcopre gli oneri fissi (incl. leasing) 38,1 volte - !10Margine di sicurezzain linea, senza margine sufficientegrafico ›
ⓘ
Esito: in linea, senza margine sufficienteIl prezzo lascia un margine di sicurezza sul valorein linea: prezzo $284,78, valore $361, conveniente sotto $260, P/E 26,3xfascia di valore: da 3,73 T$ a 5,08 T$, centrale 4,42 T$base capitalizzata dalla stima: 103,81 Mld$ipotesi del modello: tasso di sconto 5,5% · crescita applicata +15,0%/annoSezione 6 · Prezzo contro valore ›
Il cerchio tratteggiato è la soglia del modello: un petalo che lo supera è un criterio superato, uno che resta dentro no, e la parte rossa tratteggiata è quanto manca. Ogni petalo si legge contro il cerchio, non contro gli altri. I petali tenui hanno un esito ma non si misurano contro il cerchio; quelli vuoti, fino al cerchio, sono criteri senza un sì o un no netto del modello. Al centro i criteri superati su quelli che il modello misura: un criterio senza misura non conta né a favore né contro. Un clic su un petalo porta al suo grafico o, dove non c'è, apre qui sotto il dettaglio del criterio.
Profilo di qualità
Tipo di vantaggio (dai bilanci)marchio / potere di prezzo
Tipo di storia (profilo)crescita moderata
Il tipo di storia è il profilo di natura dell'azienda — in che stadio si trova come business (crescita, maturità, reddito o ciclicità) — dedotto dai bilanci: una lente per inquadrarla, non un voto né un consiglio. Non cambia la stima di valore.
Zona di giudizio
Zona di giudizioCiò che i numeri non dicono: domande da decidere con la testa, con accanto i fatti utili.
Quota di Berkshire Hathaway (tolta dal dato insider)0,6%
Variazione numero azioni-2,4%/anno (in calo)
Insider con quote rilevanti e azioni che non si moltiplicano sono buoni segnali, non una garanzia.
Un rendimento alto, stabile e che tiene anche nel peggior anno suggerisce un fossato, ma il futuro va giudicato.
Rende sul reinvestitoalmeno 40%
Crescita ricavi (5a)+12%
Alto rendimento sul reinvestito unito a crescita = spazio per comporre valore; da soli non bastano.
Indizio dai bilancimarchio / potere di prezzo
Prevedibilità utilialta
Dai numeri leggiamo un indizio (marchio, costo, scala, concessione); effetto rete e switching cost restano un giudizio qualitativo.
SettoreComunicazioni
AttivitàContenuti e informazione su internet
La cerchia di competenza è personale: investi solo in ciò che capisci come fa i soldi.
Queste cinque domande richiedono giudizio umano. Il bilancio non le risponde:
qui trovi solo i fatti utili a rispondere tu. Non sono voti, non c'è un punteggio: per questo i numeri
qui sopra sono senza colore — nessuno di essi è promosso o bocciato, e dire il contrario con un verde o
un rosso sarebbe il punteggio che questo blocco dichiara di non dare. Dove invece una soglia c'è davvero, il giudizio è scritto e colorato voce per voce nel blocco
«La checklist» della sezione «Sintesi e verdetto» di questa scheda. I numeri descrivono
il passato; la decisione, e il futuro, restano tue.
Apri tutte le sezioni
Cassa del proprietarioAnni in utile: 10/10Criterio 1 «Ha guadagnato con costanza»: soddisfatto · Criterio 4 «Guadagna in cassa vera, non solo a bilancio»: soddisfattoⓘ
Criterio 1 della checklist · Ha guadagnato con costanza: soddisfatto
Criterio 4 della checklist · Guadagna in cassa vera, non solo a bilancio: soddisfatto
Cassa del proprietario da 19,48 Mld$ (2016) a 132,17 Mld$ (2025); cassa libera da 25,82 Mld$ (2016) a 73,27 Mld$ (2025). La cassa del proprietario non toglie mai più investimenti degli ammortamenti: il resto lo tratta come spesa per crescere; la cassa libera parte dalla cassa operativa e toglie tutti gli investimenti. La fascia di valore parte da una sua cifra annua, scritta nella sezione «Prezzo contro valore».
Dall'utile contabile dell'ultimo anno alla cassa libera, e a quanto resta dopo dividendi e riacquisti. Mostra dove l'utile si trasforma (o no) in cassa vera e quanto torna ai soci. Qui la cassa libera toglie tutti gli investimenti, anche quelli per crescere; la cassa del proprietario toglie solo quelli per mantenere l'azienda.
Controlli classici contro dissesto e conti forzati: campanelli d'allarme da approfondire, non verdetti. Su banche, assicurazioni e immobiliari alcuni indici non si applicano e restano neutri.
Indici mostrati: qualità dei conti · manipolazione utili.
Indici mostrati: qualità dei conti · manipolazione utili.
Cassa netta · copertura interessi ampia
Qualità dei conti6/9 · nella media
Manipolazione utili-2,49 · nessun segnale
Estendi per analisi avanzataAndamento degli utili · Quanto sono cresciuti ricavi e utili · Ricavi e utile netto anno per anno · Cassa operativa meno investimenti · e altri 9▸
Utile e cassa libera indicizzati a 100 dal primo anno positivo. Se le linee salgono, sono cresciuti nel tempo (non solo i ricavi).
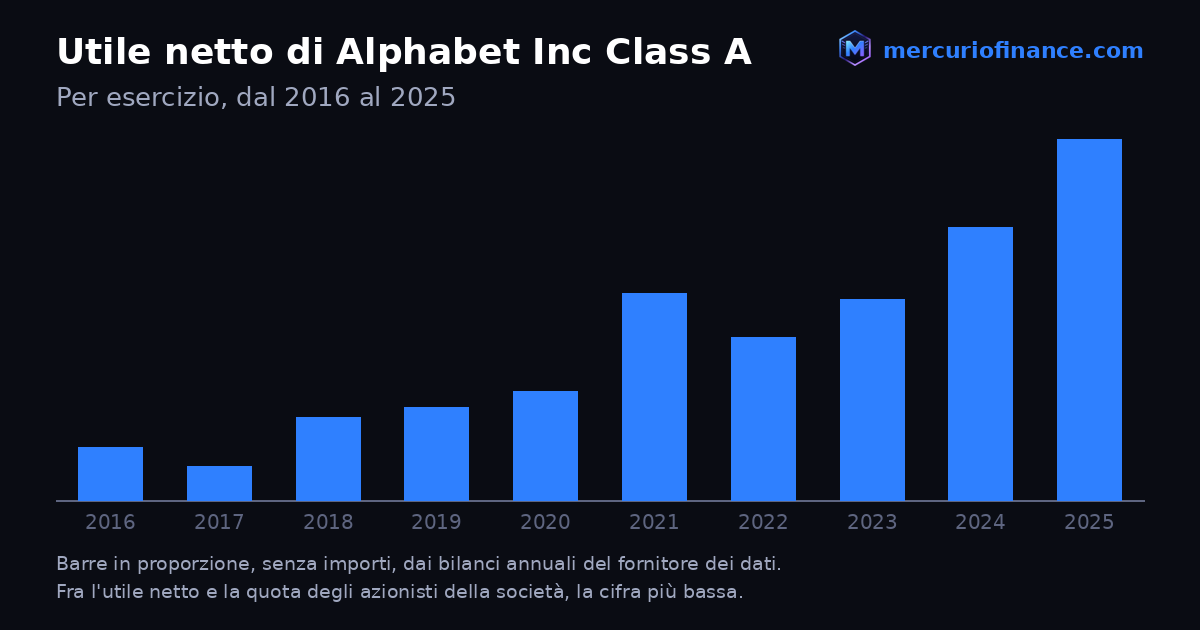
L'utile di ogni anno: verde se cresce sull'anno prima, corallo se cala. La sequenza mostra quanto sono regolari i guadagni nel tempo.
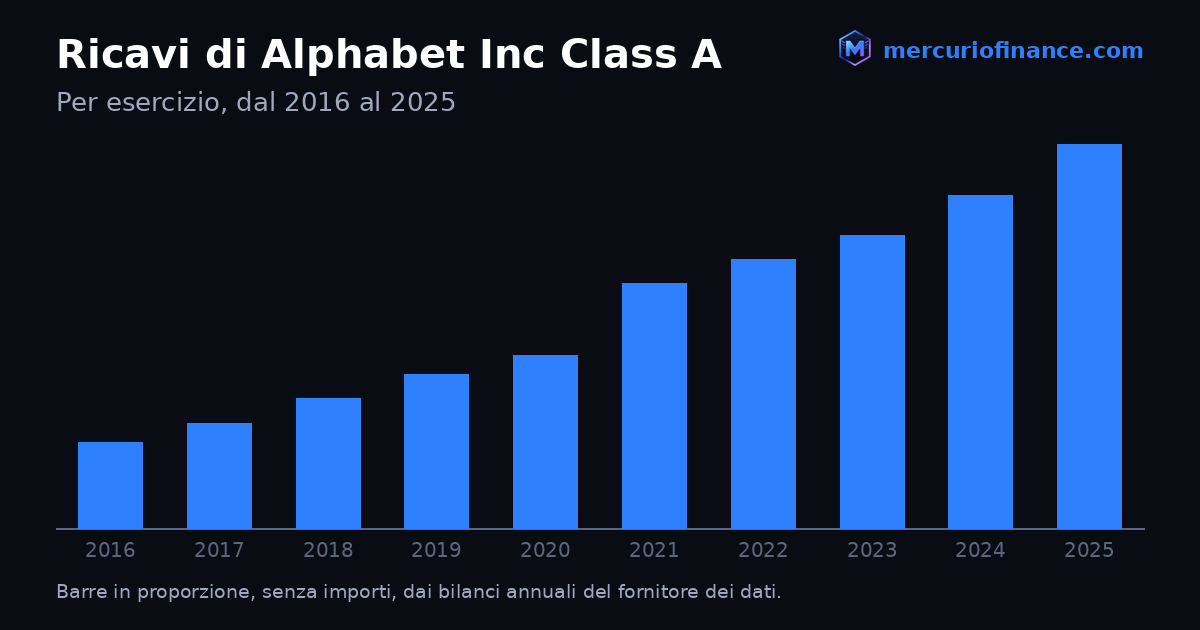
Ricavi, utili e cassa libera, ognuno indicizzato a 100 dal primo anno positivo: si legge la crescita di ciascuno senza che i ricavi (molto più grandi) schiaccino gli altri.
Ricavi da 90,27 Mld$ (2016) a 402,84 Mld$ (2025); utile netto da 19,48 Mld$ (2016) a 132,17 Mld$ (2025). Ognuno ha la sua scala; le barre partono dallo zero.
La cassa operativa meno tutti gli investimenti: quel che resta è la cassa libera, più onesta dell'utile contabile.
Quanta cassa libera resta per ogni dollaro di ricavo, anno per anno (il margine di cassa). È il complemento in CASSA del margine netto: il margine netto parte dall'utile contabile, questo dalla cassa vera, sulla stessa base (i ricavi) — se resta stabilmente sotto il margine netto, una parte dell'utile non si trasforma in cassa. La linea tratteggiata è la mediana del decennio (stabilità); lo zero è il punto di pareggio: sotto, quell'anno il business ha bruciato cassa (mostrato reale). In oro l'anno peggiore; i rari valori oltre ±150% (ricavi minuscoli) escono dalla scala e sono marcati; il valore esatto compare toccando il grafico o passandoci sopra. È una lettura descrittiva del passato, non un giudizio.
Per ogni dollaro di utile, quanta cassa LIBERA resta dopo gli investimenti (cassa libera sugli utili). Sopra 1,0× = gli utili diventano cassa libera. Gli anni in perdita non compaiono. La linea gialla segna la media del decennio mostrato; la linea azzurra il valore che usa la stima (misurato in modo diverso: può cadere lontano dalle barre).
Quanta cassa operativa serve per gli investimenti, anno per anno. Conta la tendenza nel tempo: il livello normale dipende dal settore.
Gli ammortamenti a costo storico (azzurro) sotto-stimano il mantenimento reale quando gli impianti invecchiano: l'inflazione gonfia il costo per rimpiazzarli. Il modello aggiunge un premio di rimpiazzo (oro), legato all'età degli impianti e all'inflazione di lungo periodo e ridotto dove la spesa per impianti e affitti nei bilanci resta sotto la stima, anche per imprese con pochi impianti, e ne sottrae al più la parte in oro, a volte meno o nulla, dalla cassa del proprietario. Se dopo il taglio non resta nulla, il valore non viene stimato.
Il capitale circolante rispetto ai ricavi: sotto lo zero (zona verde) = clienti e fornitori finanziano la crescita, una forma di prestito gratuito.
Il ciclo di conversione della cassa, in giorni: giorni di crediti (quanto ci mettono i clienti a pagare) + giorni di scorte (quanto la merce resta in magazzino) − giorni di debiti (quanto l'azienda tarda a pagare i fornitori) = ciclo netto. Basso o sotto zero = i clienti e i fornitori finanziano il circolante; scorte o crediti che crescono più dei ricavi = capitale che si immobilizza. I colori distinguono le componenti, non danno un giudizio.
Il float fiscale: le imposte differite nel tempo. Quando crescono sono come un prestito senza interessi dallo Stato che resta nel business; in calo il float rientra.
Capex di mantenimento vs crescita: la spesa per investimenti divisa tra mantenere il business (il minore fra capex e ammortamenti) ed espanderlo (l'eccedenza, zero dove il capex non raggiunge gli ammortamenti). Gli ammortamenti usati qui sono quelli che usa il modello stesso — la riga del conto economico, o quella del rendiconto finanziario quando il conto economico non la riporta — cioè la STESSA base con cui calcola la cassa del proprietario. Quanto il modello deduca poi davvero, e con quale ancora arrivi al verdetto, dipende dal tipo di business: il grafico mostra il proxy, non l'aritmetica del valore. Passa il mouse per leggerli anno per anno; gli anni in cui il bilancio non riporta un ammortamento valido sono esclusi e segnalati.
Poste eccezionaliQuante volte, negli ultimi 10 anni, il conto economico ha riportato poste che l'azienda definisce «una-tantum» (voci non ricorrenti, straordinarie o da attività cessate). Ogni cella è un anno: piena = quell'anno c'era almeno una di queste poste, vuota = utile «pulito». Se compaiono in pochi anni sono davvero episodiche («isolato»); se ricorrono in metà o più degli anni, di una-tantum hanno solo il nome («seriale») — un aspetto da approfondire sulla qualità degli utili, non un giudizio. Passando il mouse su un anno pieno vedi le voci, l'importo e quanto pesano sull'utile. È una descrizione del passato, non una previsione né una classifica.
I segnali dal circolante: crediti, scorte e ricavi differiti indicizzati a base 100 sullo stesso anno di partenza, accanto ai ricavi (linea bianca). Se una voce corre stabilmente SOPRA i ricavi sta crescendo più delle vendite: un fatto da leggere — crediti che tardano a rientrare, merce che si accumula o anticipi in aumento — che può indebolire la qualità degli utili. Ma può anche avere spiegazioni legittime (cambio di mix, stagionalità, acquisizioni, ingresso in nuovi mercati): giudica tu. I colori distinguono le voci, non danno un giudizio; nessuna soglia d'allarme.
Rendimento e debitoRende sul capitale: 34% · Cassa netta: +2% · 1 notaCriterio 2 «Ha un vantaggio durevole»: soddisfatto · Criterio 3 «Rende bene sul capitale»: soddisfatto · Criterio 9 «Debito prudente»: soddisfatto
Criterio 2 della checklist · Ha un vantaggio durevole: soddisfatto
Criterio 3 della checklist · Rende bene sul capitale: soddisfatto
Criterio 9 della checklist · Debito prudente: soddisfatto
Rende sul capitale, anno per anno, contro il costo del capitale (linea tratteggiata). Sopra la linea per molti anni = fossato durevole; in oro il rendimento del peggior anno (tenuta nei brutti anni).
Quanto debito netto c'è (colonne, scala a sinistra in valuta) e la copertura degli interessi (linea azzurra, scala a destra). Sopra ~4 volte = interessi pagati molto comodamente; colonne sotto lo zero = più cassa che debiti.
Debito netto misurato in anni di cassa libera, anno per anno: colonna verso il basso (verde) = più cassa che debiti; verso l'alto (corallo) = anni di cassa che servirebbero a ripagarlo. Ogni colonna divide il debito e la cassa libera di quell'anno soltanto: il numero in alto è l'ultimo anno, non la misura su cui il modello giudica il debito, che è nella checklist.
Estendi per analisi avanzataLe qualità del fossato · Guadagno lordo su ciò che possiede · Da dove nasce il rendimento · Rendimento in cassa sul capitale · e altri 12 · 1 nota▸
Le qualità del fossato, ognuna sulla propria scala. Sul rendimento sul capitale la tacca dorata è la soglia del controllo di qualità; sul rendimento del reinvestito è il costo del capitale, oltre il quale la crescita crea valore. Margine operativo, crescita dei ricavi e cassa netta non hanno una soglia: sono fatti da leggere, col punto grigio. Non è un voto unico: si legge metrica per metrica.
La redditività lorda sugli attivi: quanto profitto lordo (i ricavi meno il costo di ciò che vende) l'azienda genera per ogni dollaro di attivo che possiede, anno per anno. È una misura grezza e onesta della produttività degli attivi, presa PRIMA di spese generali, interessi e tasse — le voci più esposte a scelte contabili e di struttura — perciò dice qualcosa di diverso e complementare al rendimento sul capitale mostrato sopra. La banda ciano tenue è l'intervallo min–max toccato negli anni (più è stretta, più è costante), la linea tratteggiata è la mediana. È una lettura descrittiva del passato, non un giudizio né una previsione, e non si applica ai business finanziari, dove il profitto lordo di bilancio non è confrontabile; passa il mouse per il valore esatto di ogni anno.
Da dove nasce il rendimento sul capitale, scomposto nelle sue due leve, anno per anno (scomposizione DuPont): in alto il margine (l'utile operativo netto per ogni dollaro di ricavi), in basso la rotazione del capitale (quanti ricavi genera ogni dollaro di capitale operativo). Il rendimento sul capitale operativo è il prodotto dei due (margine × rotazione): una linea piatta attorno alla sua mediana (tratteggio) = leva stabile. Per i business a bassa intensità di capitale il capitale operativo è esiguo, quindi la rotazione — e con essa il rendimento sul capitale operativo — è molto alta: il rendimento sul capitale riportato altrove nella scheda usa una base di capitale più ampia (con debito ed equity) ed è limitato prudenzialmente. È una lettura descrittiva del passato, non un giudizio.
Lo stesso rendimento sul capitale operativo, ma misurato in CASSA vera invece che per competenza (rendimento in cassa sul capitale): quanta cassa libera (la cassa operativa meno tutti gli investimenti) genera ogni dollaro di capitale operativo, anno per anno. È il complemento in cassa del rendimento sul capitale contabile mostrato qui sopra: se questa linea resta più bassa negli anni, gli utili dichiarati non si stanno trasformando del tutto in cassa reale. In oro l'anno peggiore; gli anni in cui la cassa manca (flusso disponibile negativo) scendono sotto lo zero, mostrati reali. Per i business a bassa intensità di capitale la percentuale è alta perché il capitale operativo è esiguo (il rendimento sul capitale riportato altrove usa una base più ampia, con debito ed equity); i valori oltre ±500% sono un limite del denominatore minuscolo e vengono marcati. Gli anni senza flusso di cassa o con capitale operativo non misurabile sono omessi. È una lettura descrittiva del passato, non un giudizio.
Quanto rende il capitale tangibile impiegato (verde) e quanto rende l'intero patrimonio dei soci (blu), anno per anno. La distanza riflette la struttura del capitale (avviamento e intangibili nel patrimonio, e l'uso del debito): va letta insieme al grafico del debito, in questa stessa sezione, non da sola.
Cassa netta vs valore: cassa meno tutti i debiti, rispetto al valore in borsa. Verde = più cassa che debiti. Essendo rapportata al prezzo, si muove anche col prezzo. Non conta gli investimenti a lungo termine, pari al 2% del valore in borsa: il bilancio che riceviamo li riporta in una voce sola, senza separare i titoli vendibili dalle partecipazioni in altre aziende, quindi restano fuori.
Patrimonio, debito e cassa nel tempo.
La liquidità a breve: quante volte gli attivi che diventano cassa entro l'anno coprono i debiti in scadenza entro l'anno, misurata in due modi. La linea ciano piena è il rapporto corrente (tutto l'attivo corrente — cassa, crediti, magazzino, ecc. — diviso il passivo corrente); la linea ciano chiara tratteggiata è il rapporto rapido, lo STESSO calcolo ma SENZA il magazzino, la voce più lenta e incerta da trasformare in cassa. La linea tratteggiata blu è il pareggio a 1,0×: sopra, il circolante copre da solo le scadenze brevi; sotto, per pagarle servirebbe attingere a cassa accumulata o rifinanziarsi. Più le due linee sono alte e vicine fra loro, più il cuscinetto di liquidità è ampio e poco dipendente dal magazzino. È una lettura descrittiva del passato, neutra, non un giudizio né una previsione, e non si applica ai business finanziari (banche, assicurazioni, immobiliari quotati), il cui bilancio non ha la divisione fra attivi correnti e non correnti; passa il mouse per i valori esatti di ogni anno.
Il costo effettivo del debito, anno per anno: quanto costa davvero il denaro preso a prestito. Ogni barra è gli interessi passivi dell'anno divisi per il debito finanziario medio fra inizio e fine anno (una percentuale, come un tasso). La linea blu tratteggiata è il costo mediano del periodo, il numero-guida in alto a sinistra. Il colore è neutro di proposito: non esiste una soglia di «costo sicuro», quindi il grafico descrive il fatto senza giudicarlo — un costo basso e stabile racconta un accesso al credito solido, uno in salita che il denaro è diventato più caro. Il calcolo usa il solo debito finanziario (l'interesse è quello finanziario): non si applica a banche e assicurazioni, per cui gli interessi passivi sono il costo della raccolta operativa e non del debito. Un anno in cui il debito medio è praticamente nullo (nessun debito da prezzare) è soppresso onestamente con una crocetta oro, mai disegnato come un tasso esploso; passa il mouse per gli interessi e il debito esatti di ogni anno.
⚠ include il solo debito finanziario: il leasing capitalizzato (rilevante qui) ha un canone implicito non conteggiato.
Uno stress di sopravvivenza: e se gli utili subissero di nuovo il calo più forte già vissuto in questi anni? Si prende il peggior calo percentuale di utili davvero vissuto nel periodo e lo si applica a oggi, sul debito attuale, ipotizzando che utili operativi e cassa libera scendano nella stessa misura. In ciano il valore tipico di oggi, in oro dove finirebbe nello scenario: quante volte gli utili coprirebbero ancora gli interessi (la linea «pareggio 1x» è il punto in cui li coprono appena) e quanti anni servirebbero per ripagare il debito netto, con la stessa misura del criterio sul debito della checklist. È uno scenario storico, non una previsione, e non cambia il giudizio di valore; la copertura a oneri fissi (coi leasing) non è scomponibile qui ed è omessa.
Di cosa è fatto il debito, sulla base economica che usa il modello: la parte finanziaria (prestiti e obbligazioni, in corallo) e il leasing capitalizzato (gli affitti a lungo termine, in azzurro, che il modello conta come debito). La tacca dorata segna la quota che scade entro un anno. Un business con molto leasing (negozi, aerei) ha un debito reale più alto di quanto dicano i soli prestiti.
Quante volte gli utili operativi coprono TUTTI gli oneri fissi — interessi E canoni di leasing — nella copertura a oneri fissi: è più severa della sola copertura degli interessi, perché tiene conto anche degli affitti. Più la linea sta in alto, più comodamente gli utili pagano interessi e affitti.
La scala di prelazione: chi viene pagato PRIMA del capitale ordinario se le cose vanno male. La barra in alto impila i crediti senior ai valori di bilancio — TUTTO ciò che precede il capitale ordinario in liquidazione: il debito finanziario (corallo), le altre passività operative come fornitori e ricavi differiti (grigio), le azioni privilegiate (oro) e le minoranze (ciano); più questi strati sono spessi, più cose vengono prima di te. La barra in basso sono gli attivi tangibili (tutto l'attivo meno avviamento e intangibili): se supera la linea tratteggiata (il totale dei crediti senior) quei crediti sono coperti da beni reali AI VALORI DI LIBRO. Attenzione: è una copertura a bilancio, non in una vendita forzata — lì i valori di realizzo sono più bassi (lo mostra il «valore di liquidazione» qui sotto, con gli sconti di realizzo). In fondo, quanto pesano i crediti senior sul valore totale a mercato e quante volte gli attivi tangibili li coprono a libro. È una fotografia della struttura del capitale, non un giudizio: dove non c'è debito né privilegiati lo strato è semplicemente vuoto (fatto favorevole).
La composizione degli attivi e il valore di realizzo: la prima barra scompone tutto ciò che l'azienda possiede in classi liquidabili (cassa, crediti, magazzino, in azzurro) e non liquidabili (impianti, avviamento e intangibili, altri attivi, in grigio tratteggiato). La seconda applica sconti prudenti di realizzo, più forti quanto più un attivo è difficile da vendere (la cassa vale per intero): la coda tratteggiata è quanto si perde nello sconto. La terza sono i debiti totali (più eventuali azioni privilegiate e minoranze) che vanno pagati PRIMA del capitale ordinario. Se la barra dei debiti resta a sinistra della linea tratteggiata (il valore di realizzo) c'è un valore di liquidazione positivo, un pavimento patrimoniale prudente; se la supera, gli attivi a realizzo non bastano a coprire i debiti. È una fotografia patrimoniale di fatto, non un obiettivo di prezzo: in un'azienda in declino gli attivi possono erodersi prima di essere venduti.
Quanto è cresciuto il debito a confronto con gli utili. Se il debito corre più veloce, parte della crescita è finanziata a prestito.
Quanta parte del patrimonio dei soci è avviamento e altri intangibili nel tempo (la parte NON tangibile: patrimonio meno patrimonio tangibile, sul patrimonio). È il valore contabile iscritto pagando le acquisizioni sopra il netto della società comprata, distinto dai beni fisici e soggetto a possibili svalutazioni. Descrive la composizione del patrimonio, non è un giudizio.
ℹCosto di rimpiazzo dei leasing: Leasing materiale (oltre il 10% del debito economico): dopo l'IFRS16/ASC842 il canone di leasing è spaccato in ammortamento del diritto d'uso (ri-aggiunto nella cassa del proprietario) e interessi, mentre il rimborso del CAPITALE del leasing -- un esborso ricorrente, affine al capex di mantenimento -- finisce tra i flussi di finanziamento e non è isolabile nei dati. Su un business che noleggia i propri asset operativi in misura materiale, la cassa del proprietario potrebbe quindi non riflettere pienamente il costo di rimpiazzo del leasing.
Utili trattenuti e riacquistiRende ai soci: 1,8%/anno · Crescita attesa: 15,0%/anno · 1 notaCriterio 6 «Ogni utile trattenuto ha creato almeno altrettanto valore di mercato»: soddisfatto · Criterio 7 «Il management usa bene la cassa»: senza esito · Criterio 8 «Conti puliti: nessun segnale acceso sulla qualità dei conti»: soddisfattoⓘ
Criterio 6 della checklist · Ogni utile trattenuto ha creato almeno altrettanto valore di mercato: soddisfatto
Criterio 7 della checklist · Il management usa bene la cassa: senza esito
Criterio 8 della checklist · Conti puliti: nessun segnale acceso sulla qualità dei conti: soddisfatto
Come l'azienda restituisce soldi ai soci: dividendi (oro) o riacquisto di azioni proprie (verde). In corallo, se invece emette nuove azioni. La tacca è il netto.
Numero di azioni nel tempo: in calo = i riacquisti concentrano la tua quota; in aumento = nuove azioni emesse (diluizione).
Estendi per analisi avanzataRiepilogo a colpo d'occhio · Quanto può crescere reinvestendo · Confronto col costo del capitale · Su quali anni si misura il reinvestito · e altri 19 · 1 nota▸
Rende ai soci1,8%/anno (0,1% dividendi + 1,7% riacquisti)
Azioni in circolazione-2,4%/anno · concentra la tua quota
Dal potenziale al sostenibile (il compounding): la crescita potenziale (utili reinvestiti × rendimento sul reinvestito) e quella che il motore ritiene sostenibile dopo i filtri (costo del capitale, declino organico misurato, prudenza, qualità del fossato). Lo scarto fra le due è la rettifica del motore (di norma una riduzione, ma per i business asset-light la sostenibile può superare il potenziale); i valori, col loro segno, sono reali (corallo se la sostenibile è negativa).
Quanto rende ogni dollaro di utili reinvestito nel business (il pallino = rendimento sul capitale incrementale) rispetto al costo del capitale (la tacca): a destra della tacca, reinvestire crea valore; a sinistra, lo distrugge. Sotto, la quota di utili trattenuta moltiplicata per quel rendimento dà la crescita intrinseca potenziale, prima dei filtri del motore (quanto ne resta dopo i filtri è nel grafico «Dal potenziale al sostenibile»).
17% reinvestito × almeno 40% di rendimento → almeno 6,9% crescita intrinseca potenziale (prima dei filtri)
Come nasce il rendimento sul capitale reinvestito mostrato qui sopra:
misuratosul capitale incrementale
Ogni dollaro in più investito nel business ha reso questa percentuale (variazione dell'utile operativo sul nuovo capitale impiegato): è la base su cui reinvestire crea — o distrugge — valore davvero.
Dove sta il business sui due assi che decidono se reinvestire crea valore: quanta parte dell'utile netto trattiene (orizzontale) e a che rendimento sul reinvestito rispetto al costo del capitale (verticale, tacca dorata). Trattenere molto a un rendimento alto è il compounder; trattenere molto a rendimento basso distrugge valore; chi rende molto ma reinveste poco restituisce cassa. Il pallino è questa azienda; il colore segue il quadrante in cui cade.
Il motore del compounding: quanta parte degli utili viene reinvestita, a che rendimento, e la crescita potenziale che ne risulta (il prodotto dei due, prima delle correzioni prudenti della stima — la sostenibile è nel grafico «Dal potenziale al sostenibile», qui sopra, e può essere più bassa).
Riacquisti netti spesi ogni anno (barra azzurra, concentra la tua quota) accanto al valore dei compensi in azioni emessi ai dipendenti (barra corallo, diluisce): quando il corallo eguaglia o supera l'azzurro, i riacquisti non riducono davvero le azioni — coprono solo la diluizione. La linea bianca è il numero di azioni nel tempo (riquadro sotto), l'esito reale.
La disciplina nei riacquisti: riacquisti netti per anno, colorati solo per direzione (azzurro = riacquisto, grigio = emissione netta). Non avendo il valore intrinseco storico, il colore NON è un giudizio caro/conveniente.
Quanto pesano i compensi in azioni sulla cassa libera: il valore dei compensi in azioni ai dipendenti come quota della cassa libera prodotta ogni anno (la cassa che resta dopo gli investimenti), non dei ricavi. È la fetta del profitto che resta a te come socio e va invece a remunerare il personale in azioni. Su un'azienda a bassa intensità di capitale i compensi pesano poco sui ricavi ma possono divorare una parte ben più grande della tua cassa. La linea blu è il rapporto anno per anno, la tratteggiata la sua mediana; una tacca oro segnala gli anni con cassa libera negativa (rapporto non significativo) e il tetto del 100% i casi in cui i compensi superano tutta la cassa dell'anno.
Allineamento (skin in the game): quote in mano agli insider e compenso in azioni rispetto ai ricavi. Fatti sull'allineamento tra chi guida e i soci, non un voto.
Cosa matura dietro OGNI singola azione che possiedi: utili, cassa libera e dividendi divisi per il numero di azioni. È la prospettiva del socio — il totale può crescere, ma conta quanto cresce per azione: i riacquisti concentrano la tua quota, le nuove emissioni la diluiscono. La linea tratteggiata è l'utile normalizzato per azione, il potere di utile "a regime" sulle azioni di oggi.
Le stesse voci PER AZIONE — ricavi, utili e cassa libera — indicizzate a 100 dal primo anno positivo: si legge la crescita per azione (i riacquisti che riducono le azioni la amplificano, le emissioni la diluiscono), senza che i ricavi schiaccino le altre.
Da dove viene la crescita per azione: la crescita storica della cassa del proprietario PER AZIONE, spezzata nei suoi tre unici motori — vendere di più (i ricavi crescono), guadagnare di più su ogni vendita (il margine della cassa del proprietario sui ricavi sale) e avere meno azioni (i riacquisti netti concentrano la tua quota). Le tre barre si sommano ESATTAMENTE alla barra finale (è un'identità matematica): a colpo d'occhio vedi se la crescita per azione nasce da qualità del business (scala e margine) o è soprattutto meccanica (solo riacquisti). Ogni barra è verde se quel motore ha aggiunto crescita, corallo se l'ha erosa (un margine in calo, o nuove azioni emesse che diluiscono). I valori sono tassi di crescita all'anno, calcolati fra la media dei primi e degli ultimi tre anni per non farsi ingannare da un anno isolato. Se in un anno estremo l'azienda è stata in perdita la scomposizione non è mostrata (il calcolo non è definito). È storia passata, non una previsione.
Il patrimonio tangibile per azione, anno per anno (patrimonio dei soci meno avviamento e intangibili, diviso le azioni): il valore contabile "sodo" dietro ogni azione. Una crescita costante è un indizio di valore che si accumula per il socio.
Quanto ha restituito ai soci ogni anno: dividendi (oro) e riacquisti netti (verde). Sotto lo zero = anni di emissione netta di azioni.
La cassa cumulata restituita ai soci negli ultimi anni: la somma che si accumula anno dopo anno di dividendi (oro) e riacquisti netti di azioni (verde), questi al netto dei compensi in azioni ai dipendenti (i riacquisti contano solo per la parte che non si limita a rimpiazzare le azioni riemesse). La linea ciano è il totale netto restituito; il numero in alto lo rapporta a quanto l'azienda vale OGGI in borsa — «in N anni ha già restituito il tot% del suo valore attuale». Attenzione (dato da leggere con cautela): la percentuale mette flussi di anni diversi a confronto col prezzo di oggi (i dividendi di dieci anni fa non sono riportati al prezzo di allora), quindi è un ordine di grandezza, non un rendimento esatto; se il valore di mercato risulta incoerente la percentuale è omessa. Una banda corallo segnala gli anni in cui, al netto, l'azienda ha emesso più azioni di quante ne abbia ritirate; un cerchietto vuoto (○) gli anni in cui il dato dei compensi in azioni manca nei dati del fornitore e i riacquisti di quell'anno NON sono nettati (il totale può risultare sovrastimato); una tacca gialla gli anni col dato del dividendo inaffidabile (maggiore dei ricavi), soppressi. È storia passata, non una previsione né un consiglio.
La quota di cassa del proprietario restituita ai soci nel decennio: della cassa del proprietario (la cassa che il proprietario può davvero estrarre) prodotti anno dopo anno, quanta parte è stata RESTITUITA — dividendi (oro) più riacquisti netti di azioni (verde, al netto dei compensi in azioni per non gonfiarli) — e quanta TRATTENUTA nel business (blu, che alimenta reinvestimento e riduzione del debito). La linea chiara è il totale di cassa del proprietario prodotta (il «tetto»); la linea ciano il totale restituito. Il numero in alto è la quota restituita di ciclo: «in N anni ha restituito il tot% della cassa del proprietario, trattenendo il resto». È DIVERSA dalla cassa cumulata restituita (che rapporta la stessa cassa al PREZZO di borsa di oggi): qui il paragone è con gli utili GUADAGNATI, non col valore di mercato. I riacquisti netti sono contati col segno vero: se al netto l'azienda ha emesso più azioni di quante ne abbia ritirate, una banda corallo «emissione netta» scende sotto la linea dei dividendi e la quota riflette il ritorno netto (coerente con la cassa cumulata restituita). Se invece in aggregato i soci hanno ricevuto PIÙ della cassa del proprietario prodotta (restituzione finanziata dal bilancio) una banda rossa tratteggiata sfora il tetto. Attenzione (dato da leggere con cautela): un cerchietto vuoto (○) segna gli anni in cui il dato dei compensi in azioni manca nei dati del fornitore e i riacquisti NON sono nettati (la quota può risultare sovrastimata); una tacca gialla gli anni col dato del dividendo inaffidabile (maggiore dei ricavi), soppressi. È storia passata, non una previsione né un consiglio.
L'allocazione degli utili: di ogni dollaro di cassa libera, quanto trattenuto (azzurro) e quanto restituito in dividendi (oro) o riacquisti (verde); se la restituzione la supera, la barra eccede la cassa libera, segnata dalla tacca. Sotto lo zero: emissione netta di azioni.
Il test di autofinanziamento: negli ultimi dieci anni la cassa libera interna prodotta dal business (cassa operativa meno investimenti, in ciano) a confronto con la spesa in acquisizioni (stima dai salti di avviamento, tratteggiata: la spesa in acquisizioni precisa non è pubblicata) e col finanziamento esterno netto del periodo (variazione del debito meno i riacquisti netti di azioni, in oro). Barra oro sotto lo zero = l'azienda ha restituito capitale netto ai finanziatori, la crescita si è pagata da sola; sopra lo zero = ha raccolto capitale esterno. Le acquisizioni sono contesto (una stima, non il dato pubblicato) e non guidano il giudizio.
Crescita organica vs acquisizioni: quanto è cambiato l'avviamento ogni anno. Salti in alto = crescita comprata con acquisizioni; piatto = crescita interna.
La cassa libera prima e dopo le acquisizioni: le due mediane a 5 anni della cassa libera prima e dopo aver pagato le acquisizioni. La crescita comprata non è cassa che resta ai soci. La spesa in acquisizioni è una stima dai salti di avviamento (il bilancio non la espone direttamente): quelli qui sotto sono comprati con questa cassa.
L'intensità di ricerca e sviluppo: quanto l'azienda spende in R&S rispetto ai ricavi (mediana del periodo). È un fatto neutro sul tipo di business, non un voto: la spesa in R&S è interamente a conto economico e il modello non ne capitalizza mai una parte nel valore.
La ricerca e sviluppo nel tempo: la spesa in R&S sui ricavi anno per anno. La mediana qui sopra appiattisce la traiettoria; qui si vede se la R&S sale coi ricavi o si assottiglia. È un fatto sul reinvestimento nel business, non un voto, e resta interamente a conto economico: mai capitalizzata nel valore.
ℹCome compone: restituisce ai soci gran parte dell'utile netto: ne trattiene circa il 17%
Margini e ricaviTipo di vantaggio: Marchio · Prevedibilità degli utili: altaCriterio 5 «Margini che tengono nel tempo»: soddisfattoⓘ
Criterio 5 della checklist · Margini che tengono nel tempo: soddisfatto
Margine lordo (in alto), operativo (tratteggiato) e netto (in basso): la fascia fra lordo e netto è il peso di costi, tasse e interessi. Linee alte e stabili nel tempo = potere di prezzo e disciplina sui costi.
Il potere di prezzo: margine lordo (linea verde) e crescita dei ricavi (barre). Margine stabile o in salita mentre i ricavi crescono = l'azienda alza i prezzi senza perdere clienti.
Estendi per analisi avanzataStabilità del margine lordo · Margini rispetto ai pari · Da ricavi a utile, voce per voce · Coerenza a 10 anni · e altri 6▸
Quanto è stabile il margine lordo nel decennio: la stabilità del margine lordo è un indizio pulito di potere di prezzo durevole — un margine che resta piatto anno dopo anno significa che l'azienda tiene o alza i prezzi senza erodersi. La banda verde tenue è l'intervallo min–max toccato negli anni: più è stretta, più il margine è stabile. La linea tratteggiata grigia è la media. In alto a destra, di quanti punti percentuali il margine ha oscillato attorno alla sua media (e la stessa oscillazione rapportata alla media, la variazione relativa). È una lettura descrittiva del passato, non un giudizio né una previsione; passa il mouse per il valore esatto di ogni anno.
Quanto l'azienda è profittevole rispetto ai suoi pari: il margine lordo e operativo (mediana degli ultimi 5 anni, il triangolo ciano) contro la mediana delle aziende promosse del settore (il pallino blu). A destra la classifica descrittiva: sopra, in linea (molto vicino) o sotto la mediana. È un confronto neutro, non un giudizio di prezzo; il margine lordo dei business finanziari non è confrontabile ed è escluso. Passa il mouse per i valori esatti e lo scarto.
Il ponte del margine netto scompone, per l'ultimo esercizio, DOVE si erode il guadagno dal margine lordo al margine netto: si parte dal margine lordo (in quota dei ricavi) e si sottraggono le SG&A (le spese generali e amministrative), la R&S (ricerca e sviluppo), gli interessi e le imposte; l'ultimo gradino, «Altro», è un residuo esplicito che riconcilia all'utile netto REALE (assorbe le altre spese operative, le poste non ricorrenti, le minoranze e gli arrotondamenti — non viene mai forzato a zero). Le barre più alte sono le voci che «mangiano» più margine. Un gradino manca (per esempio la R&S in aziende che non la riportano) confluisce nel residuo, mai in un finto zero; una voce a beneficio (un'imposta negativa) fa risalire il gradino. Il colore è NEUTRO: una tinta per i livelli (lordo e netto), una per i costi, il residuo tratteggiato — non è un giudizio di buono/cattivo, sul margine non applichiamo una soglia. La linea tratteggiata «margine operativo» è solo un riferimento di orientamento. È una lettura descrittiva del passato, non una previsione né un giudizio; non si applica ai business finanziari. Passa il mouse su ogni gradino per la quota esatta e il valore in dollari.
Coerenza a 10 anniPer ogni test di qualità, in quanti degli ultimi anni disponibili l'azienda l'ha superato: la ripetibilità nel tempo — non un singolo anno brillante — è ciò che distingue una qualità durevole da un colpo di fortuna. Ogni riga si legge da sola come «anni superati su anni disponibili»: non è un voto unico, una somma o una classifica. Ogni casella è un anno — verde se quell'anno ha superato il test, corallo se l'ha mancato, grigia se il dato manca. I test: ha chiuso in utile · ha generato cassa libera · rende sul capitale sopra la soglia di qualità del modello · ricavi non inferiori all'anno prima · numero di azioni non in aumento (nessuna diluizione). Passa il mouse su una casella per l'anno, il valore esatto e — dove serve — la soglia. È una fotografia del passato, non una previsione né un giudizio.
Alla ripetibilità qui sopra si affiancano gli anti-pattern del modello di business (cosa renderebbe fragile questa azienda), dettagliati più sotto, in questa stessa sezione.
La crescita media annua storica dichiarata (blu — ricavi, o utili se i ricavi mancano; può includere le acquisizioni) e la crescita di fondo da cui il modello PARTE (azzurro): dove ricavi e utili hanno un trend misurabile sull'ultimo decennio, quello degli utili, limitato da quello dei ricavi quando i ricavi del decennio non crescono, il margine operativo dell'ultimo anno è un record o l'utile operativo non si misura; altrimenti una lettura prudente degli ultimi anni, mai sopra il trend del decennio — su grandezze TOTALI di bilancio, quindi può includere le acquisizioni. È il punto di partenza, non la parola finale: la crescita che entra davvero nel calcolo del valore è la crescita attesa fra «Tutti i numeri», e i due numeri di norma NON coincidono. Il modello TAGLIA questa stima quando l'azienda non saprebbe autofinanziare quella crescita, quando crescere non rende più del costo del capitale, o per la prudenza che impone alla durata e alla qualità del fossato, o quando i bilanci degli ultimi anni mostrano un declino; ma la RIALZA quando qui si legge un crollo, perché non estrapola un tracollo all'infinito: lo attenua a un calo prudente, oppure legge gli anni centrali se il crollo è l'artefatto di un solo anno. La crescita comprata con acquisizioni si legge anno per anno nella sezione «Utili trattenuti e riacquisti», dentro «Estendi per analisi avanzata» (crescita organica vs acquisizioni).
La crescita media annua di ricavi, utili e cassa su finestre diverse (1 / 3 / 5 / 10 anni). Se la crescita c'è solo a 1 anno ma non a 10, è recente; se regge a 10 anni, è sostenuta.
Quanto è regolare la crescita, non solo quanto è veloce: la variazione anno su anno di ricavi (ciano) e cassa del proprietario (blu), su e giù. La crescita media a due estremi nasconde il percorso — due aziende con la stessa crescita media possono averla ottenuta marciando dritte o a strappi. Barre verso l'alto = quell'anno è cresciuto, verso il basso = calato; la sequenza più lunga di anni in crescita (streak) e la quota di anni in aumento sono nel titolo, con la dispersione (di quanti punti oscillano le variazioni annue attorno alla loro media). Il tag «andamento regolare / irregolare» descrive SOLO la forma del percorso — quanto è liscio — a prescindere dalla direzione, non la qualità del business: «regolare» = le variazioni annue si somigliano (percorso piano), che l'azienda cresca o cali; «irregolare» = il percorso ha fatto salti. Un percorso irregolare può derivare da riclassifiche contabili, cessioni/acquisizioni o anni una-tantum e non implica un business debole o ciclico. Gli anni con base ≤ 0 (cassa del proprietario in perdita) hanno la variazione % non calcolabile: sono marcati con un piccolo triangolo grigio (in alto se l'anno è comunque cresciuto, in basso se è calato), la cui altezza non ha scala; quando parte del percorso non è misurabile (anni in perdita o un anno mancante) la dispersione copre solo una parte del periodo (lo dichiara «su N di M anni») e l'andamento resta «non valutabile». I rari valori oltre ±150% escono dalla scala e sono marcati in oro; il valore esatto compare toccando il grafico o passandoci sopra. È una lettura del passato, non una previsione.
I ricavi differiti rispetto ai ricavi, anno per anno: la quota di ricavi che i clienti hanno già pagato in anticipo per beni o servizi ancora da consegnare (tipica degli abbonamenti). Alta e stabile o in crescita = molti incassi anticipati, una fonte ricorrente che finanzia il business a costo zero; in calo mentre i ricavi salgono = una parte dei ricavi correnti attinge agli anticipi accumulati prima. La linea tratteggiata è la mediana del decennio. È una lettura descrittiva del passato, non un giudizio; compare solo dove gli anticipi sono una voce rilevante e il dato di bilancio è affidabile (se il fornitore riporta anticipi negativi, impossibili, il grafico non viene mostrato). Passa il mouse per il valore esatto di ogni anno.
Quanto della crescita dei ricavi si trasforma in utile operativo (la leva operativa): ogni barra è un anno in cui i ricavi sono cresciuti, e misura quanto utile operativo ha aggiunto ogni dollaro di ricavo in più. Sopra la linea tratteggiata del margine operativo medio la crescita rende più dei ricavi di prima e i margini si allargano; sotto, la crescita arriva con un margine più basso. Il numero in alto dice di quanto si è mosso l'utile operativo, in media, per ogni +1% di ricavi, in salita e in discesa: la stessa amplificazione rende un calo delle vendite più pesante sugli utili. Gli anni a ricavi in calo (▽) e quasi piatti (○) non danno una misura leggibile e sono marcati a parte; in oro l'anno di crescita che ha reso meno. I valori oltre ±200% escono dalla scala e sono marcati al bordo. È una lettura del passato, non un giudizio.
Cosa potrebbe andare stortoI fattori del modello di business che il modello considera più fragili: aspetti da approfondire, non bocciature.
⚠
Compensi in azioni elevati rispetto ai ricavi
Prezzo contro valorePrezzo: in linea · 8 noteCriterio 10 «Il prezzo lascia un margine di sicurezza sul valore»: in linea, senza margine sufficienteⓘ
Criterio 10 della checklist · Il prezzo lascia un margine di sicurezza sul valore: in linea, senza margine sufficiente
Verdetto: in linea
−21%
A sconto del 21% rispetto alla stima centrale del valore; conveniente sotto $260 per azione (il 15% sotto la stima prudente, che è il minimo della fascia: sotto quel prezzo c'è un margine di sicurezza).
Fascia di valore stimata (dalla stima prudente alla soglia del caro): 3,73 T$ – 5,08 T$ · capitalizzazione: 3,48 T$
Fascia di valore stimata (dalla stima prudente alla soglia del caro): 3,73 T$ – 5,08 T$ · capitalizzazione: 3,48 T$
Lo scostamento qui sopra è misurato sulla stima centrale; il verdetto «in linea» guarda invece il prezzo contro due soglie, il 15% sotto la stima prudente e il 15% sopra la stima centrale: la capitalizzazione è sotto la stima prudente, ma di meno del 15% — lo sconto non basta come margine di sicurezza, quindi non è (ancora) un affare.
La fascia è scontata al costo del capitale (5,5%): il minimo che applichiamo a questa società, più alto del rendimento del titolo di Stato a lungo termine nella valuta dei bilanci (4,9%, solo per confronto). Titolo di Stato a 10 anni: fonte Tesoro USA (curva par giornaliera), dato del 06/11/2026.
Base di calcolo: potere di guadagno normalizzato di ciclo. Cassa del proprietario annua: 103,81 Mld$, cioè 108,13 Mld$ di potere di guadagno normalizzato meno 4,33 Mld$, il saldo di 2 aggiustamenti (passo per passo nel grafico «Come nasce l’ancora», sotto «Estendi per analisi avanzata»). La stima NON è un numero secco ma una FASCIA (minimo–centrale–massimo) che
rappresenta l'incertezza. Il marcatore mostra dove sta oggi la capitalizzazione rispetto alla fascia.
L'ancora di questa stima non è l'utile
dell'ultimo esercizio: è il potere di guadagno normalizzato di ciclo,
qui 108,13 Mld$ contro 132,17 Mld$ di utile netto nell'ultimo bilancio annuale (più basso).
Il valore nel tempo
Calcolo del valore…
Estendi per analisi avanzataRendimento atteso contro il decennale · Crescita implicita nel prezzo · Quanto rende al prezzo di oggi · Composizione del rendimento atteso · e altri 11 · 2 note▸
Il rendimento atteso dell'azienda al prezzo di oggi (azzurro, il tasso a cui la stima di valore eguaglia il prezzo) contro il rendimento del decennale senza rischio (blu). Se l'azzurro è più a destra, ci si attende di battere il decennale. Non è una promessa di rendimento.
+5,4%/anno in media
Al prezzo di oggi il mercato sta assumendo una crescita di circa 5,4% all'anno in media per 10 anni (si parte da +8,9% il primo anno e ci si avvicina, anno dopo anno, alla crescita di lungo periodo). La domanda: è un ritmo che questa azienda può davvero mantenere così a lungo?
Il rendimento d'ingresso dell'azienda (il pallino, cassa del proprietario sul prezzo) rispetto al costo del capitale (la tacca dorata): se il pallino è oltre la tacca, oggi rende più di quanto costa il capitale (verde); se è sotto, meno (corallo). La distanza fra i due è lo scarto.
La crescita che il prezzo dà già per scontata (la barra) rispetto alla crescita sostenibile stimata dal motore (la linea azzurra tratteggiata) — stesso metro, crescita-utili contro crescita-utili. Se la barra supera la linea, il prezzo chiede più crescita di quanta il motore ne ritenga sostenibile; se resta sotto, è coperta. Il rombo grigio è la crescita storica dei ricavi: solo un riferimento, su base diversa.
Il rendimento atteso al prezzo di oggi è il tasso a cui la stima di valore del modello eguaglia il prezzo. Parte dal costo del capitale (azzurro), che è ciò che si otterrebbe comprando esattamente alla stima: se il prezzo è sotto la stima il rendimento sale oltre (verde), se è sopra scende sotto (corallo). La tacca dorata è il decennale senza rischio. Oggi lo scarto rispetto al decennale è circa +1,5% (il costo-opportunità di base).
Ancora ribassistaUno scenario di prudenza: quanto varrebbe l'azienda se la sua cassa del proprietario tornasse al peggior anno degli ultimi dieci realmente vissuti, capitalizzati allo stesso costo del capitale del modello. Misura la distanza dal peggio già sperimentato: se la capitalizzazione di oggi (linea gialla) è già a sinistra di questa ancora ribassista, stai pagando meno del minimo storico. È il minimo effettivo, quindi un singolo anno eccezionale può abbassarlo — passa il mouse sull'ancora per vedere l'anno del minimo e i valori esatti. Non è un secondo giudizio di valore.
Sensibilità alla crescitaQuanto varrebbe l'azienda (valore stimato, asse verticale) a seconda di quanta crescita annua si ipotizza per la sua cassa del proprietario (asse orizzontale), usando la stessa valutazione che produce la stima centrale — cambia solo l'ipotesi di crescita. Il pallino azzurro è la crescita che il modello assume oggi: la crescita attesa degli utili, lo stesso numero che la scheda riporta fra «Tutti i numeri», alla voce Crescita attesa (stima) (qui il modello non aggiunge un accrescimento da riacquisto apprezzabile). Il pallino giallo, dove la curva incrocia la linea della capitalizzazione, è la crescita di pareggio: quanta crescita il prezzo di oggi sta già chiedendo (se è oltre la scala del modello, il prezzo chiede più di quanto sia ragionevole distinguere). La banda grigia è la crescita che l'azienda ha già davvero realizzato negli ultimi dieci anni (dal 20° all'80° percentile, mediana tratteggiata): confronta ciò che il prezzo chiede con ciò che è già successo. È uno scenario descrittivo, non un secondo giudizio di valore né una previsione. Passa il mouse per i valori esatti.
Valore a due colonneLa stima di valore letta come una somma delle parti, contate una volta sola: la barra intera è il valore stimato, divisa nel valore delle attività operative (il potere di guadagno del business, in azzurro) e nella cassa in eccesso (la liquidità e gli investimenti oltre il fabbisogno operativo, in blu, contata per quello che vale). La linea gialla è la capitalizzazione di oggi: se cade dentro la sola parte azzurra, il prezzo è già coperto dalle operazioni e la cassa è in regalo. Passa il mouse per gli importi esatti e quanta parte del prezzo copre la sola cassa. Non è un secondo giudizio di valore.
Valore di rimpiazzoQuanto costerebbe ricostruire l'azienda da zero — il suo valore di rimpiazzo: il capitale tangibile del comune (patrimonio dei soci al netto di avviamento, intangibili e privilegiati senior) più la spesa per eguagliarne la ricerca e sviluppo già accumulata (capitalizzata a costo storico sugli ultimi anni, una stima mostrata tratteggiata; assente dove l'azienda non fa R&S). Il marcatore giallo col numero «N,N×» dice quante volte il prezzo copre il costo di ricostruzione: a destra della barra il mercato paga più degli asset ricostruiti, a sinistra meno (e se il prezzo esce di scala il marcatore si ferma al bordo, con la freccia). Passa il mouse per gli importi esatti, il metodo e gli anni usati. È una lettura patrimoniale, complementare a quella sugli utili — non un secondo giudizio di valore.
Valore del franchiseQuanto vale in denaro il vantaggio competitivo: il franchise è ciò che l'azienda vale in più del costo di ricostruire i suoi asset. Confronta due basi già viste: il valore di rimpiazzo (la base «patrimoniale», tacca azzurra) e il potere di guadagno senza ipotizzare crescita (la cassa del proprietario normalizzata capitalizzata al costo del capitale del modello, tacca blu). Il divario fra i due è il franchise: se il potere di guadagno è ben sopra gli asset c'è un franchise (un fossato che rende più del capitale che serve); se sono ~uguali il business vale i suoi asset (nessun fossato); se è sotto c'è erosione (gli asset non rendono il loro costo — lo mostriamo onestamente). È una lettura descrittiva del business, non un secondo giudizio di valore. Passa il mouse per gli importi esatti e il divario in percentuale.
Rendimento sul costo di rimpiazzoLo stesso profitto misurato sullo stesso capitale investito, ma contato in due modi: il rendimento contabile sul capitale (barra azzurra, il capitale che risulta dai libri) e il rendimento sul costo di rimpiazzo (barra blu, lo stesso capitale più la ricerca e sviluppo che un concorrente dovrebbe rifare — spesa che il bilancio scarica a conto economico invece di iscrivere tra gli asset). Il numeratore è identico e le due basi sono allo stesso livello: il divario è solo l'effetto della R&S. Poiché aggiungere la R&S non fa che ingrandire il capitale, il rendimento sul rimpiazzo è sempre ≤ di quello contabile: quanto più è basso, tanto più la contabilità sovrastima il rendimento vero (tipico dei business a forte R&S). La barra blu è tratteggiata perché la R&S capitalizzata è una stima. La linea gialla è il costo del capitale del modello (dove la scheda scrive «almeno», il suo minimo), solo come riferimento (non un voto). Passa il mouse per le percentuali esatte, gli importi dei denominatori e il metodo. È una lettura descrittiva, non un secondo giudizio di valore.
Come nasce l'ancoraIl valore poggia sulla cassa del proprietario annua: qui vedi da dove nasce quel numero. Si parte dalla grandezza della prima riga (potere di guadagno normalizzato) e si applicano, uno alla volta, i tagli prudenti dovuti — ognuno è il taglio effettivo (già al netto dei limiti di cautela, più piccolo del taglio teorico quando la cassa lo giustifica). Resta l'ancora su cui poggia l'intera fascia.
Quanto concordano i metodiTre letture del valore: il valore senza ipotizzare crescita, la stima centrale del modello e un controllo semplice sull'utile prima delle tasse. Se divergono molto, la stima è più incerta: pretendi un margine di sicurezza più ampio.
Quota terminale: quanto pesa la codaQuanta parte del valore operativo stimato viene dagli anni proiettati uno per uno (i primi dieci) e quanta dalla coda lontana che sta oltre: sono proiezioni entrambe, nessuna delle due parti è un dato già accaduto. Più alta è la coda, più la stima poggia sul valore terminale invece che sugli anni proiettati: pretendi un margine di sicurezza più ampio. La cassa in eccesso, quando c'è, è contata a parte nel valore centrale e resta fuori da questa barra.
anni proiettati uno per uno 16%coda oltre quell’orizzonte 84%
Valore senza ipotizzare crescitaQuanto varrebbe il business se gli utili restassero piatti per sempre: la cassa del proprietario di oggi capitalizzata, senza alcuna crescita. È la parte più solida della stima — la crescita è il di più.
Valore senza crescita1,91 T$
Quota del valore stimato che dipende dalla crescita57%
valore già in essere (fatti) 55%premio per la crescita (ipotesi) 45%
Il prezzo di oggi è circa 182% di questo valore: la parte eccedente è ciò che si paga per la crescita attesa.
ℹQuanto del valore dipende dalla crescita: Al prezzo di oggi gran parte del valore stimato sta nella crescita FUTURA: la stima centrale è circa 2,3 volte il valore senza-crescita (il solo potere di guadagno attuale capitalizzato, senza ipotizzare alcuna crescita). Una parte importante della stima poggia quindi su una crescita ancora da realizzare, e a questi prezzi il margine di sicurezza è più sottile. La crescita degli utili stimata (15,0% l'anno all'inizio) si paga col capitale che l'azienda investe oggi: negli ultimi 12 mesi, chiusi a settembre 2026, ha investito in impianti, oltre gli ammortamenti, una somma pari al 127,0% dell'utile da cui parte la stima. Per dare quella crescita, quel capitale dovrebbe rendere l'11,8% l'anno, meno del rendimento del capitale aggiunto negli esercizi esaminati (almeno il 40,0%): la stima usa il rendimento più basso, e non conta più crescita di quella che l'intero utile, reinvestito a quel rendimento, potrebbe pagare.
ℹI metodi di valutazione divergono: Le diverse metodologie di valutazione (potere di guadagno normalizzato capitalizzato, flussi di cassa scontati e multiplo dell'utile ante-imposte) producono stime molto distanti tra loro (la più alta è almeno 4,6 volte la più bassa). Quando metodi indipendenti non convergono, la stima di valore è meno affidabile: per questo «conveniente» chiede il margine di sicurezza sulla stima prudente, il minimo della fascia.
Multipli e dettagliEsercizi nei dati: 27 · 1 notaultimo bilancio usato: 2025
Copertura del datoDue fatti sulla qualità dei DATI di questa azienda, non un giudizio sull'azienda. In alto l'età del dato, in due date. La prima è il giorno in cui si è chiuso l'ultimo bilancio annuale su cui il modello lavora: è da questa, e solo da questa, che si misura quanto il quadro contabile sta indietro rispetto a oggi, e quando quel bilancio è di due o più anni solari fa lo segnaliamo accanto alla data stessa, perché i numeri potrebbero non riflettere la situazione attuale. La seconda è il giorno in cui abbiamo scaricato quei dati dalla fonte: è la data del nostro contatto con la fonte, non quella del bilancio — un bilancio vecchio riscaricato ieri resta vecchio. Se una data manca non la scriviamo. Sotto, la completezza del dato: per otto voci di dettaglio (spese generali, ricerca e sviluppo, compensi in azioni, leasing, immobilizzazioni, ricavi differiti, crediti, magazzino) segnaliamo se l'azienda le riporta con continuità («coperto»), solo in alcuni anni («sparso», dato da usare con cautela) o mai («non applicabile» — spesso normale: una banca non ha magazzino, un'azienda non tecnologica non ha ricerca e sviluppo). Passa il mouse su una voce per vedere in quanti anni è presente e l'ultimo valore. Serve a capire quanto è completo e recente il quadro, non a promuovere o bocciare. Sopra la griglia trovi anche la data dell'ultimo periodo infrannuale (trimestre o semestre) che l'azienda ha già chiuso dopo quel bilancio: è il limite temporale degli utili e dei flussi di cassa che il modello usa, perché quelli vengono dai bilanci annuali e questo periodo non ne fa parte. Altre grandezze della scheda possono invece leggere quel bilancio infrannuale: il conteggio delle azioni, per esempio, quando la fonte lo riporta. Gli importi di quel periodo non li mostriamo: la fonte non ne dichiara sempre la valuta e il confronto sarebbe fragile.
ℹLimite del dato: Il rendimento sul capitale reinvestito (ROIIC) è misurato confrontando i tre bilanci più recenti con i tre più lontani della finestra usata: qui dal 2016 al 2025, 10 bilanci in tutto. La finestra avanza con i bilanci nuovi, e con essa quel numero, che può spostarsi sensibilmente: va letto come una misura dell'allocazione del capitale in quegli anni, non come un giudizio definitivo su di essa. Cosa questi dati non riportano, e il modello quindi non vede: posizioni in derivati e coperture dei rischi; garanzie prestate e altri impegni fuori bilancio; quanta parte dei ricavi dipende da pochi clienti; a quali risultati sono legati gli incentivi dei dirigenti; dove esistono, il deficit dei fondi pensione a benefici definiti. Vanno verificati sulla relazione annuale integrale.
Estendi per analisi avanzataPrezzo rispetto agli utili · Come lo prezza il mercato oggi · Aziende simili · Scheda decennale · Tutti i numeri, voce per voce▸
Prezzo rispetto all'utile normale (su cassa del proprietario normalizzata). Triangolo ciano = azienda, pallino blu = mediana delle aziende promosse del settore (con abbastanza pari): il multiplo è un fatto, non il giudizio — che resta il prezzo vs valore del modello.
Come lo prezza il mercato oggi — secondo parere rispetto alla nostra stima di valore (fonte: dati di mercato; il P/E ultimo esercizio lo calcoliamo noi sull'ultimo esercizio annuale)
Aziende dello stesso settore, per dimensione comparabile
Scheda decennaleLa scheda decennale riassume i dati fondamentali degli ultimi dieci anni in una sola vista, un anno per colonna: ricavi, margine operativo, cassa libera, rende sul capitale, patrimonio tangibile (capitale tangibile), debito netto, numero di azioni, dividendo distribuito e patrimonio tangibile per azione. Sono i valori storici riportati, senza rielaborazioni; una casella vuota (—) è un dato non disponibile o non applicabile a questo tipo di business. Passa il mouse su un numero per il valore esatto. È una fotografia del passato, non una previsione né un giudizio.
| 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Ricavi | 90,27 Mld$ | 110,86 Mld$ | 136,82 Mld$ | 161,86 Mld$ | 182,53 Mld$ | 257,64 Mld$ | 282,84 Mld$ | 307,39 Mld$ | 350,02 Mld$ | 402,84 Mld$ |
| Margine operativo | 26,3% | 23,6% | 20,1% | 21,1% | 22,6% | 30,6% | 26,5% | 27,4% | 32,1% | 32,0% |
| Cassa libera | 25,82 Mld$ | 23,91 Mld$ | 22,83 Mld$ | 30,97 Mld$ | 42,84 Mld$ | 67,01 Mld$ | 60,01 Mld$ | 69,50 Mld$ | 72,76 Mld$ | 73,27 Mld$ |
| Rende sul capitale | 16,3% | 9,5% | 19,5% | 19,2% | 20,1% | 33,5% | 26,6% | 29,0% | 34,2% | 34,6% |
| Capitale tangibile | 119,26 Mld$ | 133,06 Mld$ | 157,52 Mld$ | 178,84 Mld$ | 199,92 Mld$ | 227,26 Mld$ | 225,10 Mld$ | 254,18 Mld$ | 293,20 Mld$ | 381,88 Mld$ |
| Debito netto | −81,84 Mld$ | −81,16 Mld$ | −105,06 Mld$ | −103,71 Mld$ | −109,92 Mld$ | −111,14 Mld$ | −84,08 Mld$ | −83,80 Mld$ | −70,20 Mld$ | −67,55 Mld$ |
| Azioni | — | 13,89 Mld | 14,02 Mld | 13,90 Mld | 13,66 Mld | 13,45 Mld | 12,95 Mld | 12,60 Mld | 12,35 Mld | 12,23 Mld |
| Dividendo distribuito | 0 $ | 0 $ | — | — | — | — | 0 $ | 0 $ | 7,36 Mld$ | 10,05 Mld$ |
| Patrimonio tangibile/az. | — | $9,58 | $11,2 | $12,9 | $14,6 | $16,9 | $17,4 | $20,2 | $23,7 | $31,2 |
32,0%
33,7%
-1,0x
-5,6%
15,0%
Da leggere. Il valore qui mostrato è una stima basata su ipotesi (crescita,
redditività, tassi): la fascia minimo–centrale–massimo serve proprio a dire che non esiste
un numero esatto. Non è una previsione di rendimento né un consiglio di acquisto o vendita.
Le verifiche segnalano possibili anomalie contabili, non certezze. Fai sempre le tue analisi.
Il titolare può detenere azioni delle società analizzate; i giudizi sono prodotti dallo stesso algoritmo per tutte, senza intervento manuale.